Insurance restoration puede ser una excelente área de roofing, pero también puede generar problemas si se confunden las funciones de contractor, insurance adjuster y public adjuster. Son actividades diferentes, y conocer construcción no significa estar autorizado automáticamente para representar al asegurado o negociar derechos bajo una póliza.
1. ¿Cuál es el trabajo normal del roofing contractor?
El contractor conoce construcción y trabaja con measurements, materiales, labor, code requirements, manufacturer requirements, scope, precio y fotografías del daño. Esa información le permite definir qué necesita hacer y cuánto cuesta su trabajo.
Por ejemplo, puede explicar que para instalar un sistema necesita determinada cantidad de shingles, underlayment y flashing. Esa conversación trata sobre construcción y sobre los recursos necesarios para ejecutar el proyecto.
2. ¿Dónde empieza el riesgo?
El escenario cambia cuando el contractor le dice al homeowner: «voy a representar su reclamación y negociar con la compañía para conseguirle el máximo dinero que le corresponde bajo su póliza». Interpretar cobertura, representar al insured y negociar una insurance claim puede ser una actividad regulada por las leyes de public adjusting, dependiendo del estado.
3. El ejemplo de Texas
El Texas Department of Insurance explica que un roofer o contractor que realizará el trabajo no puede actuar simultáneamente como public insurance adjuster en esa reclamación ni anunciar que lo hará. TDI identifica como problemático ofrecer negociar el settlement o afirmar que se representa al policyholder en asuntos de cobertura.
Esta es una regla de Texas y no debe presentarse automáticamente como la norma exacta de los 50 estados. El ejemplo muestra por qué cada roofing company necesita conocer la public-adjuster law de los estados donde trabaja.
4. Contractor vs. Public Adjuster: una diferencia práctica
Imagina que tu carro tiene un accidente. Un mechanic puede decir que el bumper está roto y repararlo cuesta $2,500: está hablando desde su especialidad. Otra actividad sería afirmar que representa tus derechos bajo la insurance policy y que negociará cuánto debe pagar la aseguradora.
Con roofing ocurre algo parecido. El roofer conoce el roof, pero ese conocimiento no significa que tenga una licencia para actuar como representante de seguros. La diferencia está tanto en el tema de la conversación como en la función que dice asumir.
5. Documentar daños
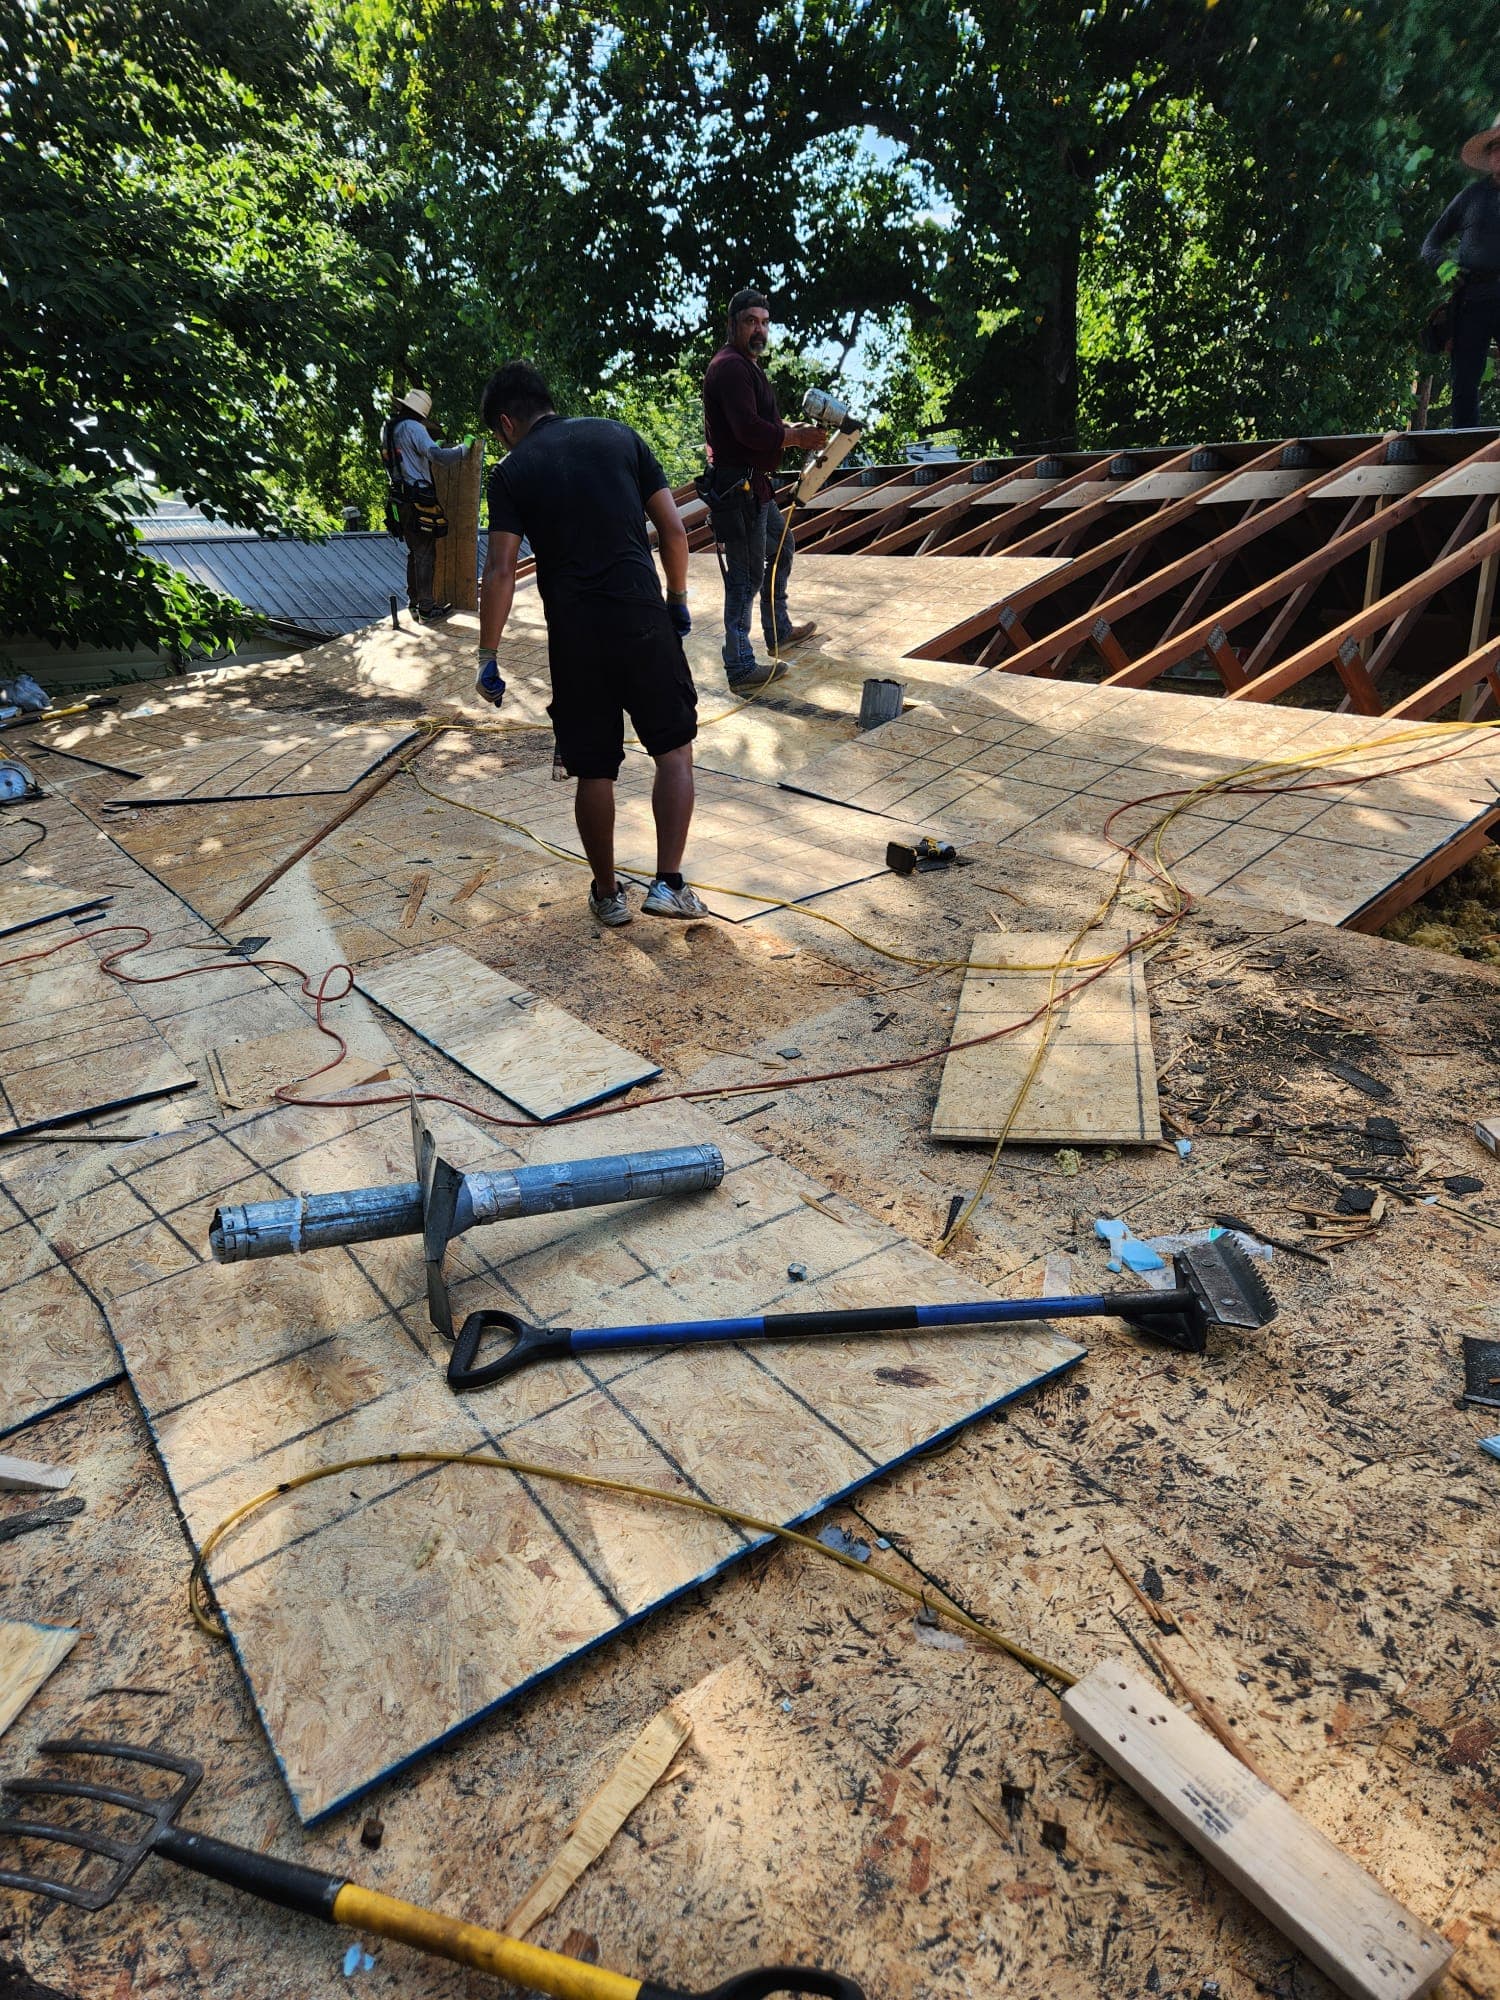
Un roofing contractor necesita documentar lo que observa para preparar su trabajo. Puede utilizar photographs, measurements, test squares, diagrams, notes y material identification. Esa evidencia ayuda a explicar las condiciones encontradas y el alcance que propone.
Evita convertir cada observación en una conclusión sobre cobertura. Decir «observamos impactos y daño físico en estas áreas» es diferente de asegurar que «su policy está obligada a pagar un roof completo». La segunda afirmación interpreta derechos bajo una póliza y puede crear problemas según quién la diga y en qué estado.
6. Estimates
Una roofing company necesita poder explicar cuánto cuesta su trabajo. Un estimate puede describir cantidades, labor, materials, tax, permit, overhead cuando corresponda y scope, sin que eso deba confundirse automáticamente con ajustar una reclamación.
Por ejemplo, puede indicar la remoción e instalación de 32 squares, el reemplazo de drip edge y flashing, el permit fee y el precio total del contractor. Eso es diferente de declarar que se determinó legalmente cuánto debe pagar el carrier al asegurado.
7. Supplements
En insurance restoration se utiliza la palabra supplement cuando el contractor identifica una diferencia entre lo que necesita realizar o cobrar y el scope disponible. Para explicar esa diferencia puede aportar documentación sobre cantidades, code requirements, permit costs, additional damage, material requirements, photographs e invoices.
La forma de comunicarse, negociar o representar al homeowner debe respetar la ley estatal. Una buena práctica es hablar desde la posición del contractor: «este es nuestro costo y nuestro scope para realizar el trabajo», evitando presentarse automáticamente como representante de cobertura del insured.
8. ACV
ACV normalmente significa Actual Cash Value. En términos sencillos, muchas veces implica considerar la depreciación en el cálculo del valor. Si el replacement cost estimado fuera $20,000 y la depreciation $5,000, el ACV sería $15,000 antes de otros ajustes hipotéticos.
Ese ejemplo es simplificado: la fórmula exacta y lo que cubre dependen de la policy y de la ley aplicable. No debe utilizarse para afirmar exactamente cuánto está obligada a pagar la aseguradora en un caso concreto.
9. RCV
RCV significa Replacement Cost Value y generalmente está relacionado con el costo de reemplazar la propiedad cubierta conforme a las condiciones aplicables. Tener una RCV policy no significa que la aseguradora entregará todo el replacement cost en el primer cheque.
Pueden intervenir depreciation, deductible, conditions, deadlines y proof of repair. La póliza determina las condiciones que corresponden a la reclamación.
10. Depreciation
La depreciation intenta reflejar la pérdida de valor bajo el método utilizado. Un shingle nuevo y uno que lleva años instalado no tienen la misma edad ni condición, y esa diferencia puede intervenir en la valoración.
En algunas reclamaciones existe recoverable depreciation; en otras situaciones o coberturas, puede haber depreciación que no se recupera. El contractor debería evitar prometer que ese dinero definitivamente llegará sin conocer correctamente la póliza y las reglas aplicables.
11. Deductible
El deductible es la parte que corresponde al policyholder según su contrato de seguro. En un ejemplo simplificado de $20,000 de daño cubierto y $2,000 de deductible, el homeowner tiene una obligación relacionada con esos $2,000 conforme a su póliza y la legislación aplicable.
No conviertas el deductible en un recurso de marketing sin revisar primero la ley estatal. Las obligaciones del asegurado y la forma de reflejar el precio deben manejarse correctamente.
12. “We pay your deductible”
Esta frase puede generar problemas serios. En Texas, por ejemplo, está prohibido que los contractors ofrezcan waive, rebate o absorb el deductible de property insurance. Texas también exige determinado aviso en ciertos contratos de $1,000 o más relacionados con insurance settlements y permite a los insurers solicitar prueba de que el policyholder pagó el deductible.
Por eso, anuncios como «Free roof» o «We pay your deductible» pueden tener consecuencias en determinados estados. No deben utilizarse sin revisar los requisitos aplicables.
13. ¿Y qué ocurre en otro estado?
No copies automáticamente la regla de Texas. Investiga la deductible law del estado en fuentes oficiales y revisa cómo regula waiver, rebates, credits, advertising, proof of payment y required contract language. Cada nueva tormenta que lleve a tu compañía a otro estado debería activar una nueva revisión legal.
14. Contingency Agreement
Algunas roofing companies utilizan contratos que relacionan el trabajo con el resultado de una insurance claim. Pueden llamarse contingency agreement, insurance restoration agreement, authorization o roofing contingency contract.
No conviene descargar un modelo de internet y utilizarlo nacionalmente. Algunos estados regulan específicamente su contenido, cancellation, disclosures y lenguaje relacionado con seguros. El documento debe revisarse para el lugar donde se va a utilizar.
15. Assignment of Benefits
Un Assignment of Benefits (AOB) puede intentar transferir determinados derechos del insured a otra parte. Es un campo altamente regulado en el que algunos estados han impuesto restricciones importantes.
No asumas que el homeowner puede asignarte todo su claim simplemente porque el contrato lo diga. La validez y el alcance dependen de la state law, la policy, el tipo de beneficio y el lenguaje contractual.
16. Direction to Pay
Una Direction to Pay puede autorizar determinada forma de pago, pero no debe confundirse automáticamente con la propiedad del claim. Su efecto jurídico depende del documento y de la jurisdicción.
Autorizar que un cheque llegue a determinada parte no necesariamente convierte al contractor en public adjuster ni le transfiere todos los derechos del asegurado. Cada documento debe entenderse dentro de su alcance.
17. Nunca falsifiques el costo real
Supongamos que el precio real del roof es $18,000, pero el contractor envía una factura de $23,000 y devuelve secretamente $5,000 al homeowner para cubrir el deductible. Esa operación puede generar problemas graves de fraude y de deductible law.
La factura debe representar honestamente la transacción. No incluyas materiales que no instalaste, labor que no realizaste, invoices falsas ni cantidades infladas para ocultar rebates.
18. No prometas coverage
Un salesman no debería afirmar que «insurance tiene que comprarle todo» sin comprender la policy, exclusions, endorsements, cause of loss y facts. Conocer el costo de construcción no equivale a determinar los derechos del asegurado.
El contractor puede explicar que su scope para reemplazar el roof cuesta $24,000. Eso es diferente de declarar que, legalmente, la insurance company le debe $24,000 al homeowner.
19. Mantén tres conversaciones separadas
Una forma útil de entrenar al equipo es distinguir construcción, precio y cobertura. En construcción, la conversación se centra en lo observado; en precio, en lo que cobra la compañía; y en cobertura, en lo que establece la policy y deben revisar la aseguradora, el agent, el adjuster, un abogado o el profesional autorizado correspondiente.
Esa separación ayuda a que el salesman explique su trabajo sin asumir una función para la que no posee licencia. También hace más claro para el homeowner qué preguntas puede responder cada profesional.
20. Frases de entrenamiento para salespeople
En lugar de decir «vamos a pelear con su insurance», explica que pueden proporcionar documentación relacionada con el scope, los materiales y los costos. De esa forma, el mensaje describe el apoyo que presta la compañía desde su actividad de construcción.
Evita prometer que «su insurance tiene que pagarle el roof». Una formulación más precisa es que la cobertura la determina la policy y la aseguradora, mientras el contractor puede explicar el trabajo que considera necesario.
Del mismo modo, sustituye «no se preocupe por el deductible» por una explicación de que es responsabilidad del policyholder conforme a su policy y a la ley aplicable, y que el contrato reflejará correctamente el precio.
21. Cada estado necesita su propia revisión
Antes de trabajar insurance restoration en un estado nuevo, revisa estas preguntas:
- ¿Qué define ese estado como public adjusting?
- ¿Qué puede hacer un contractor?
- ¿Puede comunicarse directamente con el insurer y sobre qué temas?
- ¿Qué lenguaje publicitario está prohibido?
- ¿Cómo regula los deductibles?
- ¿Existen disclosures obligatorios?
- ¿Regula contingency contracts?
- ¿Regula Assignment of Benefits?
- ¿Qué cancellation rights existen?
- ¿Qué debe aparecer en el roofing contract?
Hasta responderlas, tu operación de insurance restoration todavía tiene aspectos por resolver para trabajar en ese estado.
Conclusión general de la serie
Crear una roofing company legalmente requiere más que reunir una LLC, un EIN, un truck y una ladder. La primera capa es la empresa: LLC o corporation, registered agent, EIN y reports. La segunda es la autorización para trabajar, que puede incluir contractor licenses, registrations, insurance y bonds. La tercera corresponde al proyecto, con sus permits, inspections y building codes.
También hay que revisar la relación con las personas —employees, subcontractors, payroll, I-9, Workers' Comp y OSHA— y con el cliente, mediante el contract, cancellation, warranty, change orders y lien laws. En insurance restoration se añade otra capa: los límites del public adjusting, deductibles, documentación y contratos relacionados con el claim.
Una compañía profesional debe revisar las seis. Cada vez que entre a una ciudad o estado nuevo, además de preguntar si hay trabajo, necesita averiguar qué debe cumplir legalmente antes de venderlo. Esa revisión puede evitar multas, contratos problemáticos, reclamaciones, pérdida de licencias y otros problemas.